イビデン完全解説2026──ABF基板世界シェア首位・岐阜発の半導体素材企業の全貌

電力会社から半導体の核心へ――イビデンという会社
岐阜県大垣市に本社を置くイビデン株式会社(証券コード:4062)は、2026年現在、NVIDIAのAI用GPUやIntelのサーバー向けプロセッサを物理的に支えるICパッケージ基板(ABF基板)の世界トップサプライヤーだ。
しかしその出自は意外だ。1912年(大正元年)、岐阜を流れる揖斐川の水力発電を目的に「揖斐川電力」として創業。戦後は電気炉・カーボン製品へと転換し、1982年に現社名「イビデン」へ改称した。半導体パッケージ基板への参入は1987年。セラミック製が主流だった当時、「将来はプラスチック製が主流になる」という技術判断を下し、誰より早くビルドアップ基板の量産技術を蓄積したことが、現在の独占的地位の源となっている。
今も水力発電所3か所を自社で保有しており、国内10事業場のうち9か所が岐阜県に集中している。拠点ごとの開設年・敷地面積・生産品目はイビデンの工場・事業場一覧にまとめた。
会社基本情報
| 項目 | 内容 |
|---|---|
| 正式社名 | イビデン株式会社 |
| 証券コード | 4062(東証プライム・名証) |
| 本社 | 岐阜県大垣市神田町2-1 |
| 創業 | 1912年(大正元年)/社名変更1982年 |
| 代表者 | 代表取締役社長 河島 浩二 |
| 国内拠点 | 事業場10・発電所3(うち岐阜県9事業場) |
| グループ会社 | 子会社29社・関連会社1社 |
| 主要顧客 | NVIDIA・Intel・AMD・Broadcom |
| 総資産 | 1兆567億円(2027年3月期Q1末) |
| 自己資本比率 | 54.2%(同上) |
【2026年8月更新】通期予想を上方修正、営業利益は前期の2倍超へ
2026年8月4日、イビデンは2027年3月期の通期業績予想を大幅に上方修正した。生成AI用サーバー向けICパッケージ基板の受注が想定を上回ったためだ。
| 指標 | 修正前 | 修正後 | 前期比 |
|---|---|---|---|
| 売上高 | 5,000億円 | 5,500億円 | +32.1% |
| 営業利益 | 900億円 | 1,270億円 | +104.7% |
| 経常利益 | — | 1,270億円 | +108.8% |
| 純利益 | — | 840億円 | +31.8% |
注目すべきは営業利益が前期比で2倍を超える(+104.7%)という点だ。売上の伸びが+32.1%にとどまるのに利益が倍増するということは、高難度品の構成比が上がり、利益率そのものが改善していることを意味する。
その裏づけが第1四半期(2026年4〜6月)の実績だ。
| 指標 | 2027年3月期Q1 | 前年同期比 |
|---|---|---|
| 売上高 | 1,232億19百万円 | +26.4% |
| 営業利益 | 268億80百万円 | +52.4% |
| 経常利益 | 274億66百万円 | +57.8% |
| 純利益 | 179億18百万円 | +40.8% |
| 営業利益率 | 21.8% | (前年同期18.1%) |
営業利益率が20%を超えたのは、素材・部品メーカーとしては高い水準だ。なお同社は2026年1月1日と2026年10月1日の2回、1株を2株に分割している。
3つの事業柱と売上構成
イビデンは「電子事業」「セラミック事業」「その他事業」の3セグメントで構成される。2026年3月期(前期)の売上構成では、電子事業が売上・利益ともに主柱だ。
| セグメント | 売上高 | 構成比 | 営業利益 | 前年比(利益) |
|---|---|---|---|---|
| 電子事業 | 2,433億円 | 58% | 452億円 | +68.5% |
| セラミック事業 | 826億円 | 20% | 76億円 | ▲37.4% |
| その他事業 | 903億円 | 22% | 90億円 | +3.0% |
| 合計 | 4,162億円 | 100% | 620億円 | +30.3% |
電子事業:AIが牽引するICパッケージ基板
電子事業の中核はICパッケージ基板(FC-BGA)だ。2027年3月期Q1は売上775億22百万円(+37.7%)・営業利益213億75百万円(+52.4%)と、全社の伸びを上回るペースで拡大している。
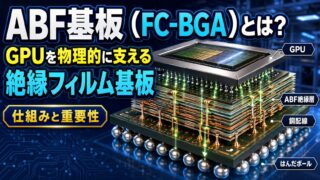
FC-BGA(Flip-Chip Ball Grid Array)は、GPUやCPUのダイを実装し、マザーボードに接続するための高密度多層基板だ。NVIDIA H100・B200・GB200に搭載されるイビデン製基板は、70層以上の配線を持つ最高難度品であり、これを安定量産できるサプライヤーは世界でも数社に限られる。基板そのものの構造はABF基板とは?FC-BGAとAI GPUの関係で解説した。
決算短信は伸びの理由として、受注の堅調さに加えて「昨年度量産稼働を開始した大野事業場の生産が安定推移した」ことを挙げている。増産投資が実際に数字として効き始めている段階だ。
セラミック事業:苦戦から回復へ
セラミック事業は前期(2026年3月期)に営業利益▲37.4%と苦戦したが、2027年3月期Q1は売上243億65百万円(+24.3%)・営業利益32億20百万円(+53.6%)と回復している。
この事業は4つの製品群で構成される。
| 製品群 | 内容 | Q1の動き |
|---|---|---|
| DPF | ディーゼル車の排ガス浄化フィルター | 一時的な受注増と円安で増収増益 |
| AFP | 触媒担体保持・シール材 | 増収だが資材価格高騰で減益 |
| FGM(特殊炭素製品) | 半導体製造装置向けグラファイト | 半導体市場の好調で増収増益 |
| NEV | EVバッテリー用安全部材 | 数量増で増収増益 |
注目はFGM(特殊炭素製品)だ。半導体製造装置の内部で使われるグラファイト部材で、DPFがEV化で先細る一方、こちらは半導体市況と連動して伸びる。「自動車のイビデン」から「半導体のイビデン」への重心移動が、セラミック事業の内部でも起きているということだ。詳細はイビデンのセラミック事業──DPF苦戦の陰で育つ半導体装置向けグラファイトで扱った。
その他事業:建材・樹脂・食品
グループ内の建設・建材・食品・物流などを束ねたセグメント。利益規模は小さいが安定したキャッシュを生む。
なぜNVIDIAの基板を独占できるのか――3つの参入障壁
イビデンがAI向け最高難度品でシェア50〜80%を握る背景には、単なる「先行者利益」以上の構造的参入障壁がある。
① SAP法による超微細配線と40年の製造ノウハウ
イビデンが強みを持つ「SAP法(Semi-Additive Process)」は、必要な部分にだけ銅配線を「付加」する工法だ。ラインとスペースを2μm以下に収める超微細配線を、歩留まりよく量産できるのは世界でも極めて限られたメーカーのみ。
イビデンは1987年からの40年近い実績を通じて、この製造ノウハウを蓄積してきた。
② 製造ライン立ち上げに5〜7年かかる参入障壁
ICパッケージ基板の製造ラインを一から構築し、量産品質まで引き上げるには5〜7年を要するとされる。
設備投資だけでなく、歩留まり改善・プロセスノウハウ・顧客認定(クオリフィケーション)が必要なため、「資金さえあれば明日から作れる」ものではない。
この時間的障壁が競合の追い上げを遅らせている。
③ スペックイン戦略:設計段階から顧客に入り込む
最大の差別化要因が「スペックイン」だ。
NVIDIAの次世代チップが設計される段階で、イビデンのエンジニアが顧客の設計チームと協業し、基板仕様そのものをイビデンの製造技術に最適化した形で決定する。
こうして策定された仕様は、後から別サプライヤーに切り替えることが構造的に困難になる。「他社に変えようとすると基板設計からやり直し」という状況が、顧客の乗り換えを抑止している。
競合各社のシェアと戦略はABF基板サプライヤー比較2026で、イビデン約35%・新光電工約18%・ユニミクロン約14%・AT&S約10%という構図を整理している。
2026年3月期業績ハイライト
| 指標 | 2026年3月期(実績) | 前年比 |
|---|---|---|
| 売上高 | 4,162億円 | +12.7% |
| 営業利益 | 620億円 | +30.3% |
| 経常利益 | 608億円 | +27.0% |
| 純利益 | 637億円 | +89.0% |
| 営業利益率 | 14.9% | (前年:12.8%) |
純利益が+89%と飛躍した要因は、税効果の改善や特別利益の計上が重なったためで、来期以降はより経常利益ベースで判断するのが妥当だ。電子事業の利益が全社営業利益の73%を占めており、AI需要の継続がイビデン業績の最大のドライバーであることが数字から鮮明だ。
岐阜工場5,000億円投資の意味
イビデンは2024〜2028年にかけて岐阜県内の工場に総額5,000億円規模の設備投資を計画している。主な投資対象は以下の通りだ。
- AI向け高難度FC-BGA基板の生産能力を2024年比2.5倍に拡大
- 河間事業場・大野事業場への集中投下
- 次世代基板(ガラスコア基板・CoPoS対応)のパイロット製造ライン
「なぜ海外展開でなく国内投資か」という点も重要だ。理由は3つある。
第一に、岐阜県内に既存の製造インフラ・人材・サプライヤーネットワークが集積していること。10事業場のうち9か所が岐阜県にあり、工程間の距離が近い。
第二に、TSMCのCoPoSパートナーとして日本国内での量産対応が期待されていること。
第三に、日本政府の半導体産業支援策(補助金・税制優遇)との整合性だ。
投資の内訳と稼働スケジュールはイビデン5,000億円投資の全内訳に、次世代のガラス基板・CoPoS構想はガラス基板とCoPoSにまとめた。
注意すべきリスク
NVIDIA依存の集中リスク
AI向けハイエンド基板の売上の大部分はNVIDIA向けと推定されており、NVIDIA需要の急減(景気後退・競合台頭・輸出規制強化)はイビデン業績に直撃する。「増産後も供給ひっ迫の可能性」と報じられる一方で、需要サイクルの転換には注意が必要だ。
営業利益が前期比2倍という予想は、裏を返せばAI需要が前提どおりに続くことに強く依存しているということでもある。
セラミック事業の構造的課題
Q1は回復したが、EV化進展によるディーゼル車需要の長期的低下は不可逆に近い。AFPは資材価格高騰で減益となっており、原材料コストの影響も受けやすい。この事業の縮小をいかに電子事業の成長とFGMの伸びでカバーするかが、中長期の収益構造を左右する。
競合のキャッチアップ
競合企業の新光電工・AT&S・ユニミクロンも積極投資を進めている。
イビデンの「5〜7年の参入障壁」は絶対ではなく、顧客の複数購買(マルチソーシング)志向が強まれば、シェアの一部移行は起こりえる。
地理的集中
生産が岐阜県西部に密集していることは、効率の裏返しでもある。災害や電力事故が1地域に集中するリスクは、ABF基板で世界シェア首位という立場を考えると供給網全体の論点になる。
まとめ――「岐阜の電力会社」がAI半導体の要になるまで
イビデンの軌跡は、半導体産業の「誰がボトルネックか」を先読みし、40年近くにわたって技術と設備を積み上げてきた企業の物語だ。
- 1912年に揖斐川電力として創業。1987年に半導体パッケージ基板へ参入
- ABF基板で世界シェア約35%、AI向け最高難度品では50〜80%
- 2027年3月期は売上5,500億円・営業利益1,270億円(前期比2倍超)を予想
- Q1の営業利益率は21.8%。総資産は1兆円を突破
- 参入障壁はSAP法・5〜7年のライン立ち上げ・スペックインの3つ
- 岐阜に5,000億円を投資。大野事業場はすでに量産稼働し数字に効き始めた
2026年現在、NVIDIAのAI半導体が世界中に出荷されるたびに、その基板の過半数はイビデンの岐阜工場で作られている。
一方で、2028〜2029年に向けてガラス基板・CoPoSへの移行が進めば、現在のABF基板技術優位が相対化されるリスクもある。その次の「30年の勝負」に向けて、イビデンがTSMCのCoPoSパートナーに選ばれた意味は小さくない。
関連記事:イビデンの工場・事業場一覧|5,000億円投資の全内訳|ABF基板サプライヤー比較2026|CoWoSボトルネック2026
ABF基板そのものの構造と役割はABF基板とは?FC-BGAとAI GPUの関係、株価・バリュエーションの見方はイビデン株の投資評価2026、国内の半導体拠点全体は東海・関西の半導体企業マップで解説しています。
出典:イビデン株式会社「2027年3月期 第1四半期決算短信」(2026年8月4日)および同社公表資料。2026年3月期の実績値は同社決算発表に基づきます。シェアは各種調査会社の推計値です。